Penghapusan NPWP Pribadi Berapa Lama? Paling Lama 6 Bulan, Ini Alur dan Syaratnya
Penghapusan NPWP untuk wajib pajak orang pribadi diputuskan paling lama 6 bulan sejak permohonan diterima lengkap. Batas waktu itu tertulis di PMK 81 Tahun 2024 Pasal 29 ayat (4). Kalau sampai 6…
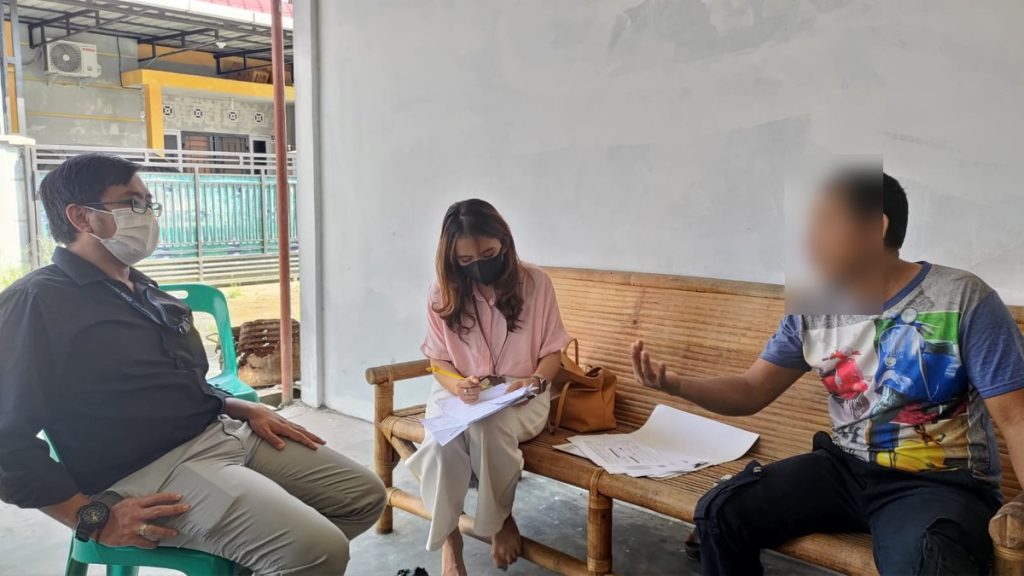
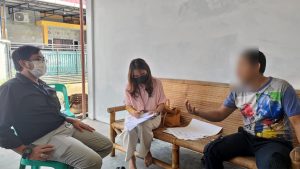
Petugas menindaklanjuti permohonan penghapusan NPWP dengan pemeriksaan lapangan. Dokumentasi: Direktorat Jenderal Pajak (pajak.go.id)
Penghapusan NPWP untuk wajib pajak orang pribadi diputuskan paling lama 6 bulan sejak permohonan diterima lengkap. Batas waktu itu tertulis di PMK 81 Tahun 2024 Pasal 29 ayat (4). Kalau sampai 6 bulan KPP tidak menerbitkan keputusan, permohonan dianggap dikabulkan dan surat keputusan penghapusan NPWP harus terbit paling lama 1 bulan setelah tenggat itu berakhir.
Fakta praktis
- Berapa lama: paling lama 6 bulan untuk wajib pajak orang pribadi. Untuk wajib pajak badan, batasnya 12 bulan.
- Dihitung sejak kapan: sejak permohonan diterima lengkap, atau sejak bukti penerimaan elektronik maupun bukti penerimaan surat diterbitkan.
- Kalau tenggat lewat: permohonan dianggap dikabulkan, lalu surat keputusan penghapusan NPWP wajib terbit paling lama 1 bulan setelah tenggat berakhir.
- Siapa yang boleh mengajukan: wajib pajak sendiri, wakil, atau kuasa. Untuk wajib pajak orang pribadi yang meninggal dunia dan tidak meninggalkan warisan, permohonan dapat diajukan salah seorang ahli waris, pelaksana wasiat, atau pihak yang mengurus harta peninggalan.
- Alasan yang masuk kriteria bagi orang pribadi: meninggal dunia dan tidak meninggalkan warisan; meninggalkan Indonesia untuk selama-lamanya; atau memiliki lebih dari satu NPWP.
- Syarat yang mesti bersih lebih dulu: tidak mempunyai utang pajak; tidak sedang diperiksa untuk menguji kepatuhan, diperiksa bukti permulaan, disidik, atau dituntut dalam perkara pidana pajak; tidak sedang menyelesaikan prosedur persetujuan bersama (MAP) maupun kesepakatan harga transfer (APA); dan tidak sedang menempuh upaya administratif atau upaya hukum.
- Dokumen yang dilampirkan: formulir permohonan ditambah dokumen pendukung. Bagi yang meninggal dunia: akta atau surat keterangan kematian dari instansi berwenang dan surat pernyataan soal warisan. Bagi yang pindah keluar dari Indonesia secara permanen: bukti tertulis yang menegaskan hal itu. Untuk NPWP ganda: surat pernyataan dan salinan seluruh kartu NPWP.
- Di mana mengajukan: secara elektronik lewat portal wajib pajak, laman atau aplikasi lain yang terintegrasi dengan sistem DJP, atau contact center. Bila tidak bisa elektronik, permohonan diajukan langsung atau dikirim lewat pos, jasa ekspedisi, atau jasa kurir ke KPP atau KP2KP.
- Bentuk keputusannya: menerima permohonan dengan menerbitkan surat penghapusan NPWP, atau menolak dengan menerbitkan surat penolakan.
- Cara keputusan disampaikan: lewat akun wajib pajak, alamat pos elektronik yang terdaftar di DJP, dan/atau pos, jasa ekspedisi, atau kurir.
- Kalau ditolak: wajib pajak boleh mengajukan kembali, dan permohonan itu diperlakukan sebagai permohonan baru.
- Kalau hanya ingin dinonaktifkan: keputusan penetapan wajib pajak nonaktif terbit paling lama 5 hari kerja setelah permohonan diterima lengkap.
Dari mana angka 6 bulan itu datang
Tenggat 6 bulan bukan hitungan hari kerja yang ditentukan kantor pajak, melainkan batas yang dipatok aturan. PMK 81 Tahun 2024 Pasal 29 ayat (4) menyebut keputusan atas permohonan penghapusan NPWP wajib terbit paling lama 6 bulan sejak permohonan wajib pajak orang pribadi diterima secara lengkap. Pasal 29 ayat (5) menambahkan konsekuensinya: bila tenggat itu lewat dan keputusan tidak juga keluar, permohonan dianggap dikabulkan dan surat keputusan penghapusan NPWP harus terbit paling lama 1 bulan setelahnya.
Peraturan menteri itu ditetapkan 14 Oktober 2024 dan mulai berlaku 1 Januari 2025. Pada saat yang sama, Pasal 483 PMK 81 Tahun 2024 mencabut PMK 147/PMK.03/2017, aturan lama yang dulu sering dikutip untuk urusan penghapusan NPWP. Karena itu, rujukan yang berlaku sekarang adalah PMK 81 Tahun 2024, dan angka 6 bulan untuk orang pribadi tetap sama seperti sebelumnya.
Di tingkat pelaksanaan, aturan itu dijabarkan PER-7/PJ/2025 yang ditetapkan 21 Mei 2025. Pasal 46 ayat (6) menegaskan tenggat yang sama: keputusannya wajib keluar dalam 6 bulan sejak bukti penerimaan elektronik maupun surat terbit, untuk permohonan yang diajukan wajib pajak orang pribadi, wajib pajak warisan belum terbagi, atau instansi pemerintah. Untuk wajib pajak badan, jendelanya 12 bulan. Halaman layanan DJP soal penghapusan NPWP juga menulis angka yang sama: 6 bulan untuk wajib pajak pribadi dan 12 bulan untuk wajib pajak badan, dihitung setelah bukti penerimaan surat atau bukti penerimaan elektronik terbit.
Dokumen layanan DJP yang lebih tua juga menyebut angka serupa. Leaflet resmi berjudul Penghapusan NPWP, bagian dari seri umum terbitan September 2019, menyebut batas 6 bulan bagi wajib pajak orang pribadi dan 12 bulan bagi wajib pajak badan. Isinya sejalan dengan dua peraturan di atas, meski peraturan yang dirujuk leaflet itu sudah berganti.
Urutan tahapannya
- Permohonan diajukan wajib pajak, wakil, atau kuasa, dengan mengisi formulir penghapusan NPWP dan melampirkan dokumen pendukung.
- Bila syaratnya lengkap, wajib pajak menerima bukti penerimaan elektronik untuk permohonan lewat portal atau contact center, atau bukti penerimaan surat untuk permohonan tertulis.
- KPP memeriksa apakah wajib pajak masih memenuhi syarat subjektif dan objektif.
- Selain syarat subjektif dan objektif, KPP memastikan wajib pajak tidak punya utang pajak dan tidak sedang berperkara, baik diperiksa, disidik, dituntut, maupun menempuh upaya hukum.
- KPP menerbitkan keputusan: surat penghapusan NPWP bila permohonan diterima, atau surat penolakan bila tidak memenuhi ketentuan.
- Keputusan disampaikan lewat akun wajib pajak, alamat pos elektronik yang terdaftar, dan/atau pos, jasa ekspedisi, atau kurir.
- Selama keputusan belum terbit, kewajiban pelaporan masih berjalan, sehingga SPT yang jatuh tempo tetap perlu disampaikan.
Pemeriksaan itulah bagian yang paling menentukan lama tidaknya proses. Dalam pemberitaan resmi DJP tentang permohonan penghapusan NPWP badan di Denpasar, petugas mendatangi lokasi wajib pajak untuk memverifikasi dan memastikan syarat objektif maupun subjektifnya sudah tidak terpenuhi lagi. Pola kerja semacam itu menjelaskan mengapa jangka waktu penyelesaiannya diukur dalam bulan, bukan hari.
Kenapa permohonannya bisa terasa lama
Yang membuat permohonan mundur biasanya bukan antrean, melainkan syarat yang belum tuntas. Sujiyati, fungsional pemeriksa pajak yang dikutip dalam berita resmi DJP soal penghapusan NPWP, menyampaikan hal itu: “jika ada tunggakan pajak harus di lunasi terlebih dahulu”. Dalam berita yang sama disebutkan pula bahwa SPT yang belum dilaporkan mesti dilaporkan lebih dulu sebelum NPWP dihapus. Karena itu, calon pemohon sebaiknya membereskan utang pajak dan pelaporan yang tertunggak sebelum mengajukan, bukan sesudahnya. Selama permohonan belum diputus, kewajiban perpajakan tetap melekat pada wajib pajak.
Perlu dicatat, hak mengajukan penghapusan tidak otomatis berarti dikabulkan. Ada kriteria yang harus dipenuhi: bagi orang pribadi, penghapusan dilakukan bila wajib pajak meninggal dunia dan tidak meninggalkan warisan, meninggalkan Indonesia untuk selama-lamanya, atau memiliki lebih dari satu NPWP. Alasan di luar kriteria itu tidak menjadi dasar penghapusan, sehingga permohonannya berisiko ditolak.
Kalau hanya ingin dinonaktifkan
Ada jalur yang jauh lebih cepat bila tujuannya sekadar menghentikan kewajiban administratif sementara. PMK 81 Tahun 2024 Pasal 25 mengatur penetapan wajib pajak nonaktif, yaitu status bagi wajib pajak yang sudah tidak memenuhi syarat subjektif dan/atau objektif, tetapi NPWP-nya belum dihapus. Keputusan penetapan status itu terbit paling lama 5 hari kerja setelah permohonan diterima lengkap, jauh lebih singkat dibanding tenggat 6 bulan untuk penghapusan. Bedanya, status nonaktif tidak menghapus NPWP, dan wajib pajak bisa diaktifkan kembali bila keadaannya berubah.
Setelah NPWP dihapus
Penghapusan NPWP tetap perlu dipahami batasnya. Halaman layanan DJP menegaskan, langkah itu “dimaksudkan untuk kepentingan administrasi perpajakan dan tidak menghilangkan hak dan/atau kewajiban perpajakan”. Artinya, kewajiban yang belum selesai untuk masa sebelum penghapusan tidak otomatis hilang bersama NPWP. Bagi ahli waris atau pihak yang mengurus, dokumen dan bukti pelaporan tetap sebaiknya disimpan rapi.
Pertanyaan yang sering muncul
Apakah tenggat 6 bulan dihitung sejak permohonan dikirim?
Tidak. Hitungannya mulai saat bukti penerimaan elektronik atau bukti penerimaan surat terbit, dan bukti itu baru keluar bila permohonan dinyatakan lengkap. Kalau dokumennya kurang, permohonan yang diserahkan langsung dikembalikan kepada wajib pajak, sedangkan berkas yang datang lewat pos, jasa ekspedisi, atau kurir disertai surat pengembalian permohonan. Untuk permohonan lewat portal wajib pajak dan contact center, permohonan yang tidak memenuhi ketentuan tidak diproses lebih lanjut.
Bisakah mengajukan lewat contact center?
Bisa, sepanjang dokumen pendukungnya dapat dikonfirmasi langsung oleh petugas contact center. Untuk jalur portal wajib pajak, formulir diisi, ditandatangani secara elektronik, lalu salinan dokumen pendukung diunggah.
Apa bedanya penghapusan dan penonaktifan NPWP?
Penonaktifan tidak menghapus NPWP. Penonaktifan dipakai untuk orang pribadi yang syarat subjektif atau objektifnya sudah tidak terpenuhi, sementara NPWP-nya belum dihapus. Keputusan penetapan status itu terbit paling lama 5 hari kerja setelah permohonan diterima lengkap. Bila keadaannya berubah, wajib pajak dapat mengajukan pengaktifan kembali.
Apakah permohonan bisa ditolak?
Bisa. Setelah pemeriksaan, KPP menerbitkan surat penghapusan NPWP bila permohonan diterima, atau surat penolakan bila wajib pajak dinilai tidak memenuhi ketentuan. Wajib pajak yang menerima penolakan masih dapat mengajukan kembali, dan permohonan lanjutan itu diperlakukan sebagai permohonan baru.
Bagaimana kalau NPWP-nya lebih dari satu?
Wajib pajak yang memiliki lebih dari satu NPWP termasuk yang bisa dihapus NPWP-nya. Dokumen yang dilampirkan berupa surat pernyataan bahwa wajib pajak memang memiliki lebih dari satu NPWP dan salinan seluruh kartu NPWP yang dimiliki.
Berapa lama untuk wajib pajak badan?
Batasnya 12 bulan sejak bukti penerimaan elektronik atau bukti penerimaan surat diterbitkan, dua kali tenggat wajib pajak orang pribadi.
Apa yang terjadi kalau KPP tidak menerbitkan keputusan sampai tenggat lewat?
Permohonan dianggap dikabulkan. KPP lalu harus menerbitkan surat keputusan penghapusan NPWP paling lama 1 bulan setelah tenggat berakhir.
Baca juga
- Target pendapatan asli daerah Kota Malang 2026 dan dorongan retribusi digital
- Retribusi parkir Kota Malang yang mulai dipungut secara digital
- Pelatihan UMKM go digital dan pencatatan usaha kecil
Foto utama: Dokumentasi Direktorat Jenderal Pajak (pajak.go.id). Artikel ini disusun dari peraturan dan halaman layanan resmi DJP; bukan nasihat pajak untuk kasus pribadi.